ערב כניסתה לראשונה למדד תל אביב 35 היוקרתי, אל על מסכמת את הרבעון השלישי של 2026 בירידה של 14% ברווח הנקי, שהסתכם ב-172.2 מיליון דולר. זאת למרות עלייה של 16% בהכנסות, שהגיעו ל-1.27 מיליארד דולר, לעומת 1.07 מיליארד דולר ברבעון המקביל אשתקד. בחברה מציינים כי מדובר בהכנסות שיא, בזכות מספר עצום של ישראלים שטסו לחו"ל בחודשי הקיץ ומיד אחריהם בחגים.
לדברי החברה, הירידה ברווח נבעה בעיקר מהוצאה חד-פעמית בגין שערוך אופציות ומהשפעת התחזקות השקל, שיצרו פער של 24 מיליון דולר בין הרבעונים.
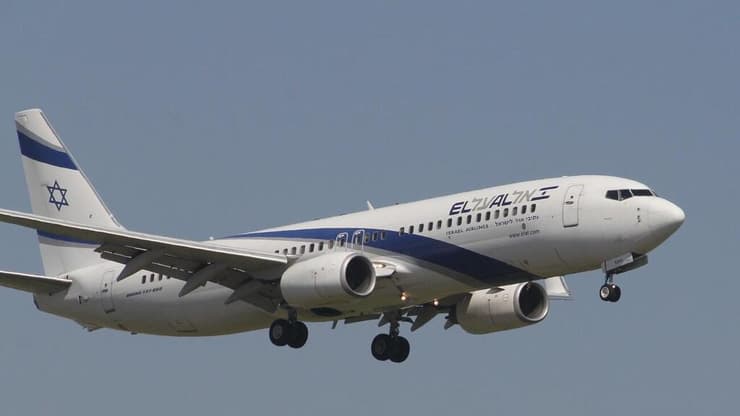
מטוס אל על
(צילום: ערן גרנות)
אל על הכריזה על חלוקת דיבידנד ענק בסך 116.2 מיליון דולר. זאת אחרי שבינואר האחרון חילקה דיבידנד של 106 מיליון דולר, הראשון מאז 2017. עד אז נאסר עליה לחלק דיבידנד, כתנאי לסיוע הממשלתי שקיבלה כשעמדה על סף חדלות פירעון. "חלוקת הדיבידנד השנייה השנה מתבצעת לאור האיתנות הפיננסית, שאפשרה לחברה לשמור על צמיחה גם בסביבה מאתגרת", מסרו מהחברה.
מניית אל על עלתה מתחילת השנה ב-20.4%, ובשלוש השנים האחרונות ב-588.8%. כך הפכה החברה לאחת העסקאות המשתלמות במשק עבור בעליה, קני רוזנברג.
נראה שהציבור הישראלי מתכוון להמשיך לטוס: צבר ההזמנות של אל על הגיע לשיא של 1.1 מיליארד דולר. שיעור התפוסה בטיסות הגיע ל-95%, בדומה לרבעון הקודם.
הרווח התפעולי התזרימי (EBITDA) גדל ב-3%, אך העלייה במחירי דלק הסילון וההשפעות השליליות של השינוי בשער החליפין, שעלו לחברה 135 מיליון דולר, פגעו בתוצאות. הוצאות המימון עלו ברבעון ל-10.5 מיליון דולר, לעומת 4.3 מיליון דולר ברבעון המקביל.
החברה ממשיכה לחזק את נתוניה הפיננסיים. תזרים המזומנים מפעילות שוטפת הסתכם ב-161 מיליון, לעומת 127 מיליון ברבעון המקביל. לחברה עודף מזומנים על פני חוב של 910 מיליון.
מספר החברים במועדון הנוסע המתמיד של אל על הגיע ל-3.78 מיליון, גידול של 306 אלף חברים לעומת התקופה המקבילה. 561 אלף מהם מחזיקים בכרטיס האשראי פליי קארד.
החברה מפרסמת תחזית אופטימית לרבעון הרביעי, למרות המשך חזרתן של חברות התעופה הזרות, וצופה הגדלת פעילות של 10%–14% ושמירה על שיעורי תפוסה של 90% ומעלה.
מנכ"ל אל על, לוי הלוי: "אל על מתחזקת ומסכמת את הרבעון השלישי עם ביצועים תפעוליים ברף העליון ומעבר לתחזיות שהצגנו, הכנסות שיא בכל הזמנים וגידול ב-EBITDAR, על אף התייקרות משמעותית בתשומות על רקע מחיר הדלק והשינויים בשער החליפין, ולצד התגברות נוספת בתחרות. התוצאות משקפות את תרומתם של מנועי הצמיחה שפיתחנו ואת הפעולות המשמעותיות שביצענו לחיזוק החברה. הגדלת היצע המושבים ושמירה על שיעורי תפוסה גבוהים אפשרו לנו לסכם את אחת התקופות החזקות בתולדות החברה, כפי שמשתקף גם מכניסתה של אל על למדד הדגל ת"א-35 – ביטוי נוסף לחוסנה ולמעמדה. אנו מזהים המשך ביקושים מוגברים לטיסות החברה, עם צבר הזמנות חזק בהיקף של כמיליארד דולר, לצד המשך עלייה במחיר הדלק, בסביבה הממשיכה להתאפיין באי-ודאות".
בנוגע להוצאה החד-פעמית בגין אופציות הפאנטום, מתברר כי לביטול עסקת מכירתה של חברת כרטיסי האשראי כאל לאיש העסקים ג'ורג' חורש הייתה השפעה גם על דוחות אל על. סמנכ"ל הכספים של החברה אמר ל-ynet: "יש לנו נכס פיננסי במסגרת הסכם מועדון הנוסע המתמיד עם כאל, שלפיו אנחנו מקבלים שווי מסוים מכאל כאשר היא תימכר. בגלל העיכוב בביצוע העסקה הפחתנו חלק מהשווי, 15 מיליון דולר, שנבע משערוך חיובי שביצענו בשנים קודמות. בנוסף, ברבעון הזה היו לנו, כתוצאה מהפרשי שער, הוצאות מימון של 5 מיליון דולר, לעומת הכנסות מימון של 10 מיליון דולר שרשמנו ברבעון המקביל".